 |
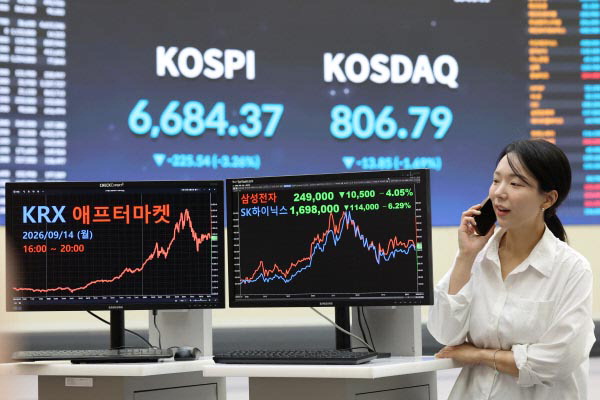
| 지난 14일 서울 여의도 한국거래소에 애프터마켓이 개장됐다. 연합뉴스 |
한국거래소(KRX) 가세로 국내 애프터마켓(정규장 후 주식거래시장)이 본격적인 양대 체제에 돌입했다. 그러나 KRX 애프터마켓은 개장 첫날부터 변동성완화장치(VI)가 무더기 발동되는 등 허점을 드러내 보완이 필요하다는 지적을 받는다. KRX에 따르면 애프터마켓이 시작된 지난 14일 코스피 코스닥에서 정적·동적 VI가 총 1637회 발동됐다. 정규장 시간대(400회)보다 4배나 폭증했다. 중복을 제외해도 애프터마켓 (1112회)이 정규장(391회)의 3배였다. VI는 단시간에 개별 종목 주가가 급변하면 2분간 단일가매매로 전환해 과열을 막는 장치로, 개장 첫날 가격 변동성이 매우 컸음을 뜻한다.
애프터마켓은 정규장보다 유동성이 매우 낮아 얇은 호가가 가격 변동성을 키운 것으로 보인다. 거래 가능 종목이 기존 대체거래소 넥스트레이드(NXT) 애프터마켓은 606개로 한정적이나, KRX 애프터마켓은 코스피 코스닥 상장주식 대부분인 2459개다. 거래 종목수는 4배 이상 늘었으나 정규장에 비해 참여자가 적다 보니 자금 유입이 부족했고, 결국 얇아진 호가창과 공백이 가격 변동성을 극대화한 구조가 된 것이다. 소형주가 대거 들어오면서 이를 부추겼다. 거래량이 적은 소형주 종목은 작은 주문에도 가격이 크게 흔들릴 수 있어서다. 실제로 이날 VI 발동 횟수 상위 종목 상당수가 시가총액 300억 원 안팎의 소형주였다.
이 같은 급격한 변동성은 예상 가능했다. 작년 3월 개장한 NXT 애프터마켓도 같은 문제가 있기 때문이다. NXT는 그나마 600여 개 중대형·우량주 위주인 데 반해 KRX는 소형주까지 포함하니 극단적 왜곡이 발생할 가능성이 더 커진 셈이다. 그런데도 왜 변동성 관리장치가 충분하지 못했는지 의문이다. 주식시장 활성화, NXT와의 시장 점유율 경쟁 등 목표만 보고 기계적으로 대응하다가 투자자 혼란만 키운 게 아닌가.
거래소 측은 “일부 종목의 변동성이 커졌으나 전체적으로는 안정적으로 가격이 형성됐다”고 밝혔다. 종목별 고저변동성이 코스피가 정규장 4.1%, 애프터마켓 2.9%였고, 코스닥은 정규장 5.8%, 애프터마켓 4.6%였다는 설명이다. 그러면서 “VI 발동이 지나치면 대책을 검토할 수 있겠지만 일단 추이를 살필 것”이라고 했다. 시장은 급격한 가격 변동으로 홍역을 치렀던 단일종목 레버리지 ETF(상장지수펀드) 때처럼 연착륙 대책 실행에 다시 실기하는 건 아닌지 우려한다. 유동성이 부족한 종목의 거래를 제한하거나, 호가가 얇은 애프터마켓 특성에 맞게 VI 발동 기준을 손질하고, 유동성공급자(LP) 참여를 강화할 방안을 제시하는 등 선제적 대책 마련이 시급하다. 가격 변동성을 악용하는 투기 세력 역시 면밀한 모니터링으로 걸러내야 한다. 아울러 이원화된 애프터마켓 개장시간(KRX 오후 4시~8시, NXT 오후 3시40분~8시)을 통일하고, 거래창도 통합하는 등 이용자 불편도 조속히 개선해야 한다. 더 이상의 개문발차는 안 된다.