 |
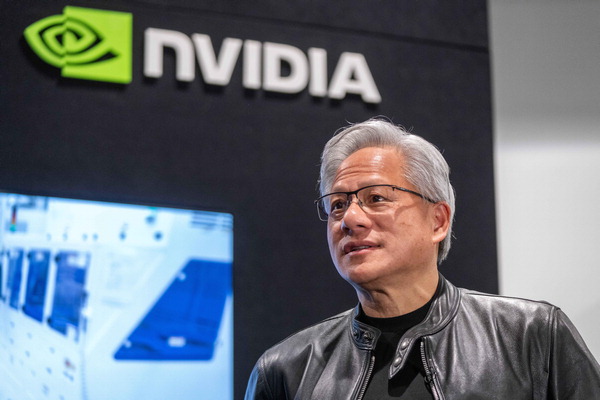
| 젠슨 황 엔비디아 최고경영자(CEO). AP 연합뉴스 |
글로벌 AI 대장주 엔비디아가 시장의 예상치를 훨씬 웃도는 ‘깜짝 실적’을 내놓아 반도체주에 훈풍이 불 것으로 예상된다.
엔비디아는 한국시간 27일 새벽 공시를 통해 2027회계연도 2분기(5~7월) 매출이 전년 동기 대비 106% 늘어난 962억2000만 달러(약 133조2000억 원)를 기록했다고 밝혔다. 이는 런던증권거래소그룹(LSEG) 등이 집계한 컨센서스(시장 평균 전망치·922억7000만 달러)를 40억 달러가량 웃돈 수치다. 특히 데이터센터 매출액이 890억 달러로 예상치(858억 달러)를 넘어섰다.
주당순이익(EPS)은 119.8% 증가한 2.22달러로 컨센서스(2.09달러)를 큰 폭으로 앞섰다. 엔비디아는 실적 호조가 이어져 2028회계연도 연간 매출 증가율이 시장 예상치인 44.8%를 훌쩍 뛰어넘어 70%에 이를 것으로 전망하기도 했다. 젠슨 황 최고경영자(CEO)는 이날 실적과 관련해 “AI가 변곡점에 도달했다”며 “토큰은 생산적이고 수익성이 높으며 이제는 연산이 곧 매출이 됐다”고 선언했다.
간밤 뉴욕증시에서 실적발표 경계감에 1.59% 내린 채 장을 마감했던 엔비디아는 시간 외 거래에서 현재 4% 넘게 급등하며 마이크론(+3.76%)과 SK하이닉스 미국주식예탁증서(ADR)(+4.36%) 등 주요 반도체주도 일제히 강세를 보인다.미래에셋증권 서상영 상무는 “특히 (2028회계연도 매출) 70% 성장 전망치는 실제 고객 수요 기준이 아니라 현재 확보 가능한 공급량을 전제로 산정한 수치이며, 공급을 추가 확보하면 성장률은 더 높아질 수 있다”고 밝혔다.
증권가에서는 이번 실적을 계기로 반도체주에 훈풍이 불 것으로 기대한다. 키움증권 한지영 연구원은 “이번 엔비디아 실적은 고대역폭메모리(HBM), 디램(DRAM) 등 메모리 수요 가시성 및 메모리 업체들의 가격 협상력을 높여준 만큼 한동안 불안감이 높았던 주도주 반도체의 투자심리는 호전 국면에 돌입할 것”이라고 밝혔다.
다만 일각에서는 이번 실적발표 결과를 무조건 긍정적으로만 볼 수는 없다는 지적도 나온다. 유진투자증권 허재환 연구원은 “엔비디아의 12개월 예상 주가수익비율(PER)이 지난해 8월 34배였는데 지금은 19~20배로 떨어졌다”며 “반면 원전·신재생 등 전력에너지와 전력망, 에너지저장장치(ESS) 등 AI 인프라 관련 산업재 업체들의 PER은 여전히 높다. 성장 기대의 축이 AI 내에서 조금 바뀌고 있는 것 같다”고 밝혔다.