 |
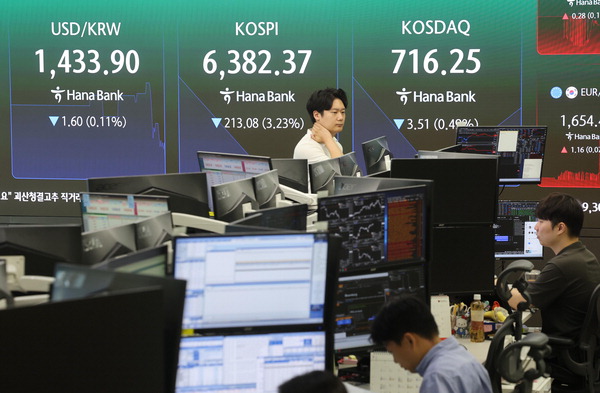
| 직전 거래일 역대급 폭등세를 보였던 코스피가 3% 넘게 하락 출발한 3일 서울 중구 하나은행 딜링룸에서 직원들이 업무를 보고 있다. 연합뉴스 |
- 증권사, 투자의견은 ‘매수’ 유지
국내 증시에서 이차전지 종목의 부진이 이어진다.
IBK투자증권은 에코프로비엠에 대한 목표주가를 22만 원에서 11만5000원으로 하향 조정했다고 3일 밝혔다. 투자의견은 단기매수(trading buy)를 유지했다. 이현욱 IBK투자증권 연구원은 “2분기 매출액과 영업이익이 전 분기 대비 4.7%와 13.9% 감소한 5767억 원과 180억 원으로 컨센서스(시장평균전망치·매출액 6640억 원, 영업이익 240억 원)을 하회했다”고 짚었다. 그는 “미국 에너지저장장치(ESS)향 삼원계(NCA) 제품의 물량 이원화에 따라 ESS 양극재 출하량이 부진하여 전체 양극재 출하량이 전 분기보다 9.5% 감소한 1만5000t을 기록했다. 손익은 헝가리 공장 라인 가동에 따른 고정비 부담으로 전분기 대비 소폭 하락했다”고 진단했다. 올해 3분기 실적 역시 매출액 5500억 원, 영업이익 120억 원 수준으로 2분기 대비 실적둔화가 예상된다고 이 연구원은 내다봤다.
하나증권은 포스코퓨처엠에 대해 전기차 판매 부진으로 양극재 출하량의 장기 실적 가시성이 낮아졌다며 목표주가를 기존 29만4000원에서 17만1000원으로 41.8% 내렸다. 다만 현재 주가에서 추가 상승 여력이 크다고 판단해 투자 의견은 ‘매수’를 유지했다. 김현수 하나증권 연구원은 “전기차 판매 부진이 지속되면서 삼원계 양극재 출하량에 대한 장기 실적을 예상하기 어려워졌다”며 “기업가치 평가 기준 시점도 배터리 셀 업체와 동일하게 2028년으로 앞당겼다”고 설명했다. 포스코퓨처엠의 올해 2분기 연결 기준 매출은 지난해 같은 기간보다 3% 증가한 6795억 원, 영업이익은 3352% 늘어난 267억 원으로 집계됐다. 직전 분기와 비교하면 매출은 10% 감소했지만, 영업이익은 51% 늘었다. 영업이익률도 전 분기보다 1.6%포인트 오른 3.9%를 기록했다.