- 2년 만기 폐쇄형 구조·실적 배당
- 금감원, 투자자 보호 대폭 강화
- “예상수익률 표기 불가 등 명시”
기업금융 자산 등에 투자해 실적에 따라 고객에게 수익을 지급하는 ‘종합투자계좌(IMA)’ 1호 상품이 18일 출시됐다. 하지만 확정 수익률이 없고 원금 보장이 안될 수 있어 가입 때 유의할 필요가 있다.
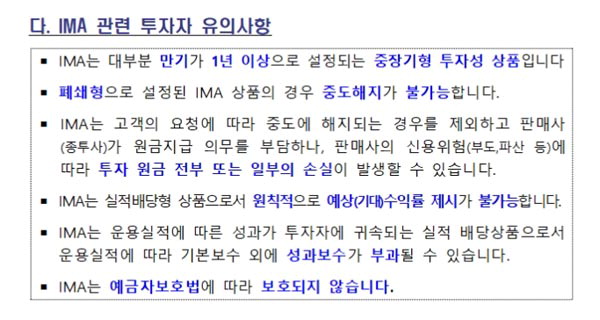 |
| 금융감독원의 IMA 관련 유의사항. 금감원 제공 |
한국투자증권은 이날 기준 수익률을 4%로 하는 2년 만기 폐쇄형(중도해지 불가) IMA 상품을 출시했다고 밝혔다. 1인당 투자 한도는 없지만 최소 가입 금액은 100만 원이다. 총보수율과 성과 보수율은 각각 0.6%, 40%로 정해졌다. 판매 기간은 오는 23일까지다. 한국투자증권 영업점과 홈페이지, 모바일트레이딩시스템(MTS) 등을 통해 가입할 수 있다.
IMA는 자기자본 8조 원 이상인 종합금융투자사업자가 기업금융 관련 자산에 70% 이상 투자해 얻은 수익을 고객에게 지급하는 실적배당형 상품이다. 기업금융은 기업 대출과 회사채, 인수 금융 등 현금 흐름이 비교적 안정적인 자산이다. 운용 성과에 따라 목표 수익률(기준수익률) 대비 초과수익이 없을 수 있다. 다만 증권사가 만기 때 원금을 지급해야 할 의무가 있어 원금손실을 피하며 수익을 얻고 싶은 투자자에게 유리하다.
유의할 점은 사전에 확정된 수익률이 정해져 있지 않다는 점이다. 만기 시점의 자산 운용 성과와 자산 가치에 따라 고객에게 지급되는 금액이 최종 결정된다. 기준수익률을 초과한 성과를 낼 때는 증권사가 기준수익률을 웃도는 초과수익에 대해 성과보수를 빼고 고객에게 수익을 배분한다. 여기에 만기 시 배당소득세(15.4%)가 원천 징수돼 세금을 고려한 실질수익률은 더 낮아질 수 있다. 또 IMA 상품은 예금자보호법 적용 대상이 아니라는 점도 감안해야 한다. 증권사가 부도·파산하면 만기가 도래해도 원금 전부 또는 일부를 돌려 받지 못할 수 있다. 투자자가 중도에 해지할 때도 원금을 지킬 수 없다.
금융감독원은 투자자 보호장치를 대폭 강화했다. 상품 설명서는 IMA 상품의 투자 위험을 구체적이고 이해하기 쉽게 쓰여야 한다. 특히 파산으로 인한 원금 손실 등 최악의 경우를 가정한 시나리오 분석 결과를 담아야 한다. 종투사가 IMA 상품과 설명서가 부합하는지 확인하고, 부실자산 발생 등 중요 사항이 발생할 경우 즉시 투자자에게 안내하도록 명시했다. 종투사는 자산운용보고서를 분기별 1회 만들어 공모펀드에 준하는 주요 투자종목과 수익률 등 세부 현황을 고객에게 알려야 한다. 또 실적배당형 상품으로 예상(기대) 수익률은 표기가 불가하다고 명시했다. 금감원 관계자는 “무분별하고 과도한 영업 경쟁에 따른 불완전 판매가 발생하면 법과 원칙에 따랄 엄정 조치할 예정”이라고 강조했다.