- 보금자리론 22개월만에 최대치
금융당국의 강도 높은 가계대출 총량 규제로 주요 은행들이 대출 문턱을 높이다 못해 닫고 있다. 이에 지역은행과 정책 모기지, 상호 금융권으로 수요가 쏠리는 ‘풍선효과’가 나타난다. 금융권에서는 내년 초 새 연간 가계대출 총량 목표가 나와도 수도권 집값 오름세가 멈추지 않는다면 대출 문턱을 낮추기 어려울 것으로 예상한다.
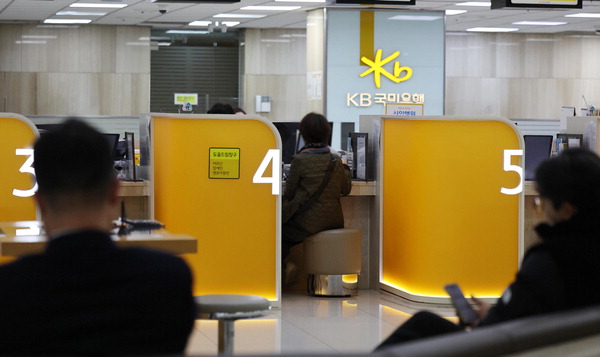 |
| KB국민은행 서울 여의도 영업부 대면 창구 모습. 연합뉴스 |
25일 금융권에 따르면 4대 은행(KB국민·신한·하나·우리)에서 비상조치로 신규 대출 접수를 멈췄거나 중단을 검토 중이다. KB국민은행은 이번 주부터 대면과 비대면 창구 모두 올해 실행 예정인 주택 구입 자금용 주택담보대출 신규 접수를 하지 않는다. 하나은행도 이날부터 올해 실행되는 주택담보대출과 전세대출 신규 접수를 제한한다. 신한·우리은행도 조만간 가계대출 취급 중단 결정을 내릴 가능성이 크다.
시중은행이 대출 문턱을 높이는 건 올해 목표한 가계대출 총량을 한참 넘어섰기 때문이다. 올해 4대 은행 가계 대출은 지난 20일 기준 7조8953억 원으로 한도 목표(5조9493억 원)를 32.7%나 넘겼다. 앞서 금융당국은 6·27 대책 발표 이후 하반기 가계 대출 총량 증가 목표액을 올해 초보다 절반 가까이 줄여달라고 은행권에 요청했다. 그러나 개별 은행에서 수개월 시차를 두고 실행하는 주택담보대출과 주식 투자 목적 등의 신용대출 수요가 늘어나 총량 관리에 실패한 것이다.
지역은행과 상호 금융권으로 소비자들이 몰리자 이들 금융기관은 대출을 선별해 받거나 모니터링 강화에 나섰다. 부산은행은 다음 달 1일부터 31일까지 실수요자 외 주택담보대출 취급을 중지하기로 했다. 재개 여부는 별도로 통지해 변동 가능성이 있다. 경남은행은 별도의 제한은 없지만 모니터링을 강화하는 등 긴밀히 대응하고 있다. 부산은행 관계자는 “시중은행보다는 아직 대출 총량에 여유가 있지만 대출 수요가 지역은행으로 쏠리는 게 느껴지는 상황”이라며 “은행 창구에서 실수요자를 판단하는 게 쉽지 않아 애먹고 있다”고 분위기를 전했다.
민간 대출 공급이 제한됨에 따라 한국주택금융공사가 공급하는 정책모기지 ‘보금자리론’으로도 쏠림 현상이 나타난다. 지난 9월 기준 총 2조174억 원을 공급, 2023년 11월(3조688억 원) 이후 22개월 만에 최대치를 기록했다. 장기·고정금리 대출이라는 장점이 있지만 시중은행보다 조건이 까다로워 매달 2000억~3000억 원 수준에 그쳤다. 하지만 대출 총부채원리금상환비율(DSR) 규제를 적용받지 않기 때문에 적지 않은 수가 대출을 받은 것으로 풀이된다. 주금공은 지난 2월부터 다음 달까지 10개월 연속 금리를 연 3.65%(10년)~3.95%(50년)로 동결한다고 밝혔다.
일부에서는 이를 기회로 적극적인 영업을 펼치기도 한다. 새마을금고 일부 단위 금고는 1금융권보다 낮은 주담대 금리를 적용하며 유인한다. 새마을금고중앙회에 따르면 부산 사상중앙새마을금고는 8~10월 최저 연 3.45% 금리로 담보 대출을 실행했다. 온그룹의료재단도 최저금리 기준 연 3.49%로 대출을 내줬다. 금융권 관계자는 “당분간 ‘풍선효과’는 이어질 전망이다. 내년 1월이나 2월 새로운 총량 관리 목표를 받아도 숨통이 트일지 예상하기 어렵다”고 말했다.