 |
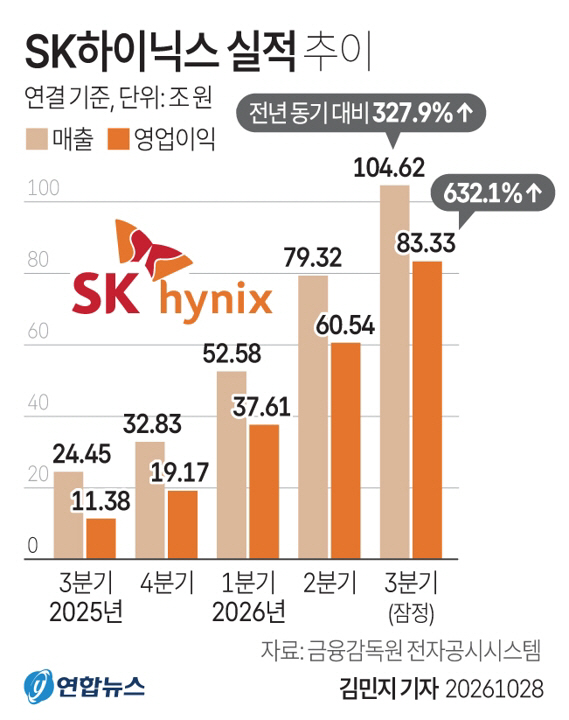
| SK하이닉스 2026년 3분기 실적. 연합뉴스 그래픽
|
SK하이닉스는 28일 실적발표회에서 메모리 반도체 공급 과잉을 핵심으로 한 위기론을 일축하면서 향후 3년간 주요 제품 판매 계약이 거의 성사됐다는 점을 강조했다.
● “HBM 수요 견조하다”
SK하이닉스는 이날 올해 3분기 실적 발표 콘퍼런스콜에서 시장 일각에서 제기되는 AI 수요 지속 여부 우려에 대해 “고객들이 개별 프로젝트의 실행 가능성과 수익성을 보다 면밀히 점검하면서 투자 집행 시점과 속도를 구체화하는 과정으로 보고 있다”면서 “AI 인프라 투자가 실제 사업 성과로 이어지고 투자 주체가 구조적으로 다변화해 AI 투자와 수요 모멘텀이 지속될 것이라고 판단한다”고 강조했다.
SK하이닉스는 “고객 AI 투자가 실제로 AI 서비스 활용 확대로 이어져 사업 성과로 나타나고 있다”며 “주요 하이퍼스케일러(대규모 데이터센터 운영기업)는 최근 실적 발표에서 클라우드 부문 매출이 전년 대비 약 30%에서 80%까지 성장했다고 밝혔으며 이중 상당 부분이 AI 사업 확대에 기인하는 것으로 본다”고 설명했다.
대규모 기업용 AI 설루션 장기계약(LTA)이 늘고 클라우드 수주 잔고도 전년 대비 약 2∼5배 증가했으며 AI 서비스 유료 사용자도 꾸준히 증가하는 등 주요 고객의 AI 관련 매출 성장과 재무 성과가 다각도로 확인된다는 것이다.
SK하이닉스는 아울러 “특정 주체가 투자 속도를 조절하더라도 다른 분야의 수요 확대가 이를 보완할 수 있는 구조로 바뀌고 있다”고 강조했다. 초기 AI 투자는 소수 빅테크에 집중돼 특정 기업의 투자 조정이 곧 전체 수요 변동성으로 직결되는 구조였지만, 현재는 클라우드 사업자를 넘어 일반 기업의 자체 AI 인프라 구축, 각국의 소버린 AI(인공지능 주권) 투자, 온프레미스(사내구축형) 수요 등으로 투자 기반이 빠르게 넓혀지고 있다는 설명이다.
SK하이닉스는 “이에 따라 메모리 시장에서는 수요가 공급을 웃도는 현재의 구조적인 수급 불균형이 당분간 지속될 것”이라고 덧붙였다. SK하이닉스의 경우 이미 확보한 LTA 물량과 추가로 협의 중인 수요를 종합하면 오는 2029년까지 3년간 D램과 고대역폭메모리(HBM)는 사실상 모두 판매된 상황이다.
● 베라 루빈 출하…HBM4 매출 실적에 반영
SK하이닉스의 이번 실적은 AI 투자 수익성에 대한 우려로 반도체 수요가 고점을 지났다는 위기론이 재점화된 상황에서 발표됐다. 창신메모리(CXMT)의 기술 추격 등 중국발 악재와 빅테크의 AI 투자 속도조절론으로 SK하이닉스 주가는 지난 12∼16일 한 주 동안 24.3% 폭락했다. 2008년 금융위기(-31.9%) 이후 역대 최대 주간 하락률이었다.
시장에서는 SK하이닉스의 이번 3분기 실적 발표를 AI 업황을 확인하는 주요 지표로 보는 상황이었다. SK하이닉스의 이번 호실적은 고대역폭메모리(HBM) 판매 확대와 범용 D램 가격 상승의 영향으로 풀이된다. 엔비디아의 차세대 AI 가속기인 ‘베라 루빈’ 출하가 본격화하면서 HBM4 매출이 반영되기 시작했고 3분기 범용 D램 계약 가격이 전 분기 대비 약 13∼18% 상승하며 공급자 우위 시장이 유지됐다.
SK하이닉스는 HBM 수요 급증에 대응해 연말까지 청주 M15X의 생산능력을 최대로 끌어올릴 계획이다. 올해 4분기에는 HBM4 출하량과 매출이 이전 세대인 HBM3E를 앞지르며 주력 제품으로 자리 잡을 것으로 예상했다. 또 제품 경쟁력 확대를 위해 10 나노급 6세대(1c) 공정 비중을 높이고 DDR6와 AI서버용 LPDDR5 소캠(SOAMM) 판매를 늘리는 등 고부가가치 제품 포트폴리오를 강화할 계획이다.
내년에는 용인 1기 팹의 본격 가동을 시작으로 국내외 인프라 투자를 확대해 올해보다 투자 규모가 크게 늘어날 전망이다. 지난 8월에는 미국 인디애나주에 차세대 HBM 어드밴스드 패키징 공장 건설을 시작했다. 2029년 하반기부터 차세대 HBM 제품을 양산하는 것이 목표다.