 |
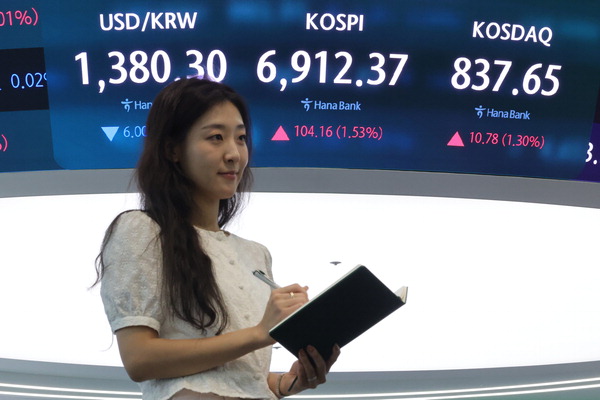
| 27일 코스피는 전장보다 104.16p(1.53%) 오른 6912.37로, 코스닥 지수는 전장보다 10.78p(1.30%) 오른 837.65로 마감했다. 서울 하나은행 본점 딜링룸 현황판에 원/달러 환율, 코스피, 코스닥 지수가 표시돼 있다. 연합뉴스
|
- 두산에너빌·한전기술 등 급등
- 국내외 수주 확대 전망도 한 몫
미국 정부가 한국에 캐나다 사모펀드 소유의 원전 기업인 웨스팅하우스(WEC)의 지분을 공동으로 인수하자고 제안했다는 소식에 국내 원전주가 일제히 강세를 보였다. 이는 한국 정부가 웨스팅하우스를 공동 인수하면 그동안 국내 원전 업체의 수출 걸림돌로 작용했던 지식재산권 갈등이 해소될 것이라는 기대 때문이다.
27일 한국거래소에 따르면 지난 26일 기준 두산에너빌리티는 6.32% 급등한 8만5800원에 거래를 마쳤다. 현대건설도 7.5% 상승한 13만400원에 장을 마쳤다. 한전기술과 비에이치아이는 각각 13.63%, 2.05% 올랐다. 원전주는 지난 25일에도 큰 폭으로 상승했다. 두산에너빌리티는 10.55% 급등했고 한전기술은 20.27%, 현대건설은 14.87%, 비에이치아이는 13.80% 상승 마감했다.
업계에 따르면 산업통상부와 한국전력은 최근 미국 측으로부터 웨스팅하우스 지분에 투자하는 방안을 제안받아 구체적인 투자 구조와 재원 조달 방식을 검토하고 있다. 미국 원전 건설 사업에 한국 기업이 참여하는 대가로 웨스팅하우스 지분을 확보하는 구조다. 대미 투자 2000억 달러 가운데 일부를 투입하는 안도 논의되는 것으로 알려졌다. 웨스팅하우스는 한국수력원자력과 한국형 원전의 지식재산권을 두고 오랜 기간 분쟁을 이어온 곳이다.
따라서 한국이 웨스팅하우스의 지분을 확보하면 수출 통제와 지식재산권 문제를 협상할 수 있는 지렛대를 확보할 수 있을 전망이다. 또 올해 하반기부터 미국 내 원전 프로젝트와 장납기 기자재 발주가 본격화할 경우 국내 원전 업체들의 수혜가 가시화될 수 있다는 기대도 나온다. 미국 에너지부가 175억 달러 규모의 원전 공급망 대출 방안을 제시하면서 최종투자결정(FID) 이전에도 장납기 기자재 발주가 가능해질 수 있다는 점도 호재로 여겨진다.
다만 산업통상부는 “(한미 양국이 공동 출자해 웨스팅하우스 지분을 인수하는 것은) 사실과 다르다”며 관련 소식을 공식 부인하고 있다.
웨스팅하우스 지분 소식과 별개로 원전 테마의 투자 매력이 높다는 분석도 나온다. 우선 현대건설의 미국 원전 사업이 진척됨에 따라 투자심리를 자극한다. 현대건설은 미국 텍사스주 애머릴로 인근에 대형 원전 4기를 건설하는 ‘프로젝트 매터도어’의 기본설계(FEED)를 마쳤다. 현재 설계·조달·시공(EPC) 계약 체결과 관련한 주요 내용을 검토하고 있다.
아울러 국내에서도 정부의 제12차 전력수급기본계획(전기본) 수립 과정에서 신규 원전 건설 확대 가능성이 높아짐에 따라 업계 전반의 수주 확대 가능성이 커졌다. 기후에너지환경부는 지난 20일 제5차 전력수요재전망을 발표하며 2040년 목표 최대전력 수요를 158.4기가와트(GW)로 기존 대비 26.6GW 상향 조정했다. 이에 시장에서는 기존 11차 전기본에 반영된 신규 대형 원전 2기 건설 계획을 넘어 추가 원전 도입을 정부가 내비친 것이라는 주장이 나온 바 있다.
또 한국형 원전을 앞세운 민관 컨소시엄 ‘팀코리아’의 수출과 미국·유럽 시장 진출 전망도 힘을 보탠다. 팀코리아는 베트남 닌투언 2호 원전의 최종 파트너 선정을 앞두고 있고, 체코 테멜린 3·4호기와 중동, 아시아 등을 중심으로 2030년까지 6기 수출 목표를 달성할 수 있을 것으로 예상된다. 여기에 폴란드와 불가리아 등 유럽 내 원전 건설 프로젝트도 늘어나 신규 수주 가능성이 커진다.