 |
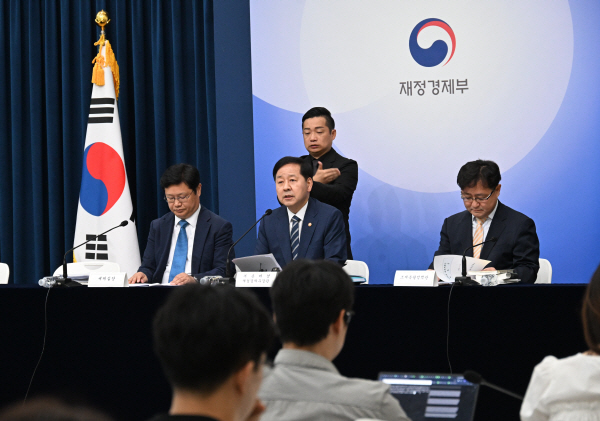
| 구윤철(가운데) 부총리 겸 재정경제부 장관이 지난달 30일 정부세종청사에서 ‘2026년 세제개편안’ 관련 사전 브리핑을 하고 있다. 재경부 제공
|
정부가 지방주도 성장을 강화하기 위해 기업의 연구개발(R&D)과 투자는 물론 중소기업 취업자와 창업 등에 대한 세제 혜택을 비수도권에 더 많이 주기로 했다.
●지역 4개로 구분해 차등 지원
재정경제부(재경부)는 3일 세제발전심의위원회를 열어 이런 내용이 담긴 ‘2026년 세제개편안’을 확정·발표했다.
이번 세제개편안은 ▷잠재성장률 반등 지원 ▷민생 지원 및 지방우대 ▷부동산 등 공정과세를 위한 조세개혁 추진 ▷세제 합리화 및 납세 편의 제고 등 4대 방향에 초점이 맞춰졌다.
우선 정부는 각 부문에서 지방우대 세제를 적극 추진하기로 했다.
기업 R&D 비용에 세액공제 및 통합투자세액공제를 적용할 때, 중소기업 취업자에 근로소득세 감면 혜택을 적용할 때, 창업 중소기업에 법인세·소득세 세액 감면 혜택을 적용할 때 앞으로는 ‘지역별 계수를 곱한 공제율’을 기본공제율에 추가 적용한다.
이를 위해 정부는 지역 구분 방식을 바꿨다. 지금까지는 단순히 수도권과 비수도권으로만 나눠 세제를 차등 지원했는데, 앞으로는 ▷서울·경기·인천(지역별 계수 1.0) ▷비수도권 광역시(1.1) ▷기타 비수도권(1.3) ▷기타 비수도권 우대지역(1.5) 등 4개로 구분해 지원한다.
재경부 관계자는 “‘우대지역’은 인구감소지역으로 보면 된다”며 “우대지역의 구체적인 구분은 서울과의 거리나 인구·경제·사회 여건 등을 반영해 (이번 세제개편안의) 시행령 개정안이 나올 내년 2월 확정할 것”이라고 설명했다.
이 지역별 계수가 곱해지면 수도권에서 멀수록, 비수도권 내에서도 더 낙후된 지역일수록 세액공제율은 높아지게 된다.
가령 기업 R&D 비용에 세액공제를 적용할 때 ‘기타 비수도권 우대지역’의 공제율은 서울·경기·인천보다 1.5배 높아지는 구조다.
중소기업 취업자에 대한 근로소득세 감면 혜택도 지역우대 방식으로 바뀐다.
이 제도는 중소기업 취업자를 대상으로 취업일로부터 3~5년간 근로소득세의 70~90%를 정부가 감면해주는 것이다.
만 15~35세 청년에게는 ‘5년간 90%’의 감면율이, 60세 이상 고령인구와 장애인 등에게는 ‘3년간 70%’의 감면율이 전국에 일률적으로 적용된다.
하지만 정부는 비수도권 고용난이 상대적으로 심하다는 판단에 따라 제도 도입 이후 처음으로 지역별 차등 적용 방식을 시행하기로 했다.
이에 따라 청년 취업자를 기준으로 수도권은 ‘5년간 90%’가 그대로 유지되지만 ▷비수도권 광역시는 6년간 90% ▷기타 비수도권은 7년간 90% ▷기타 비수도권 우대지역은 10년간 90%의 감면 혜택을 받게 된다.
감면율은 변하지 않고 기간만 1~3년 늘어나는 셈이다.
●지방 광역시 사실상 혜택 제외
정부는 창업 중소기업에 대한 세액감면 제도도 비수도권을 더 우대하는 방식으로 재설계했다.
이 제도는 창업 후 첫 소득 발생 과세연도부터 5년간 법인세·소득세를 연 5억 원 한도로 감면해주는 것이다. 현재 수도권과 비수도권 창업 중소기업에 각각 25%와 50%의 감면율이 적용된다.
하지만 정부는 이를 세분화해 서울·경기·인천 감면율은 그대로 두고 ▷비수도권 광역시는 50% ▷기타 비수도권은 60% ▷기타 비수도권 우대지역은 70%의 감면율을 적용하기로 했다.
비수도권 광역시만 빼고 나머지 2개 비수도권 지역의 감면율이 높아지는 셈이다.
고향사랑기부금 소득세 세액공제도 마찬가지다.
이 제도는 개인이 지방정부(기부자의 거주지 제외)에 기부하면 기부액(연 2000만 원 한도)의 일부를 세액공제해주는 것이다.
지금은 기부액이 10만~20만 원일 경우 지역 구분 없이 40%의 공제율이 적용되는데, 앞으로는 서울·경기·인천과 비수도권 광역시 공제율은 40%가 유지되고 기타 비수도권과 기타 비수도권 우대지역은 모두 50%로 높아진다.
사실상 비수도권 광역시의 공제 혜택은 우대받지 못하는 셈이다.
기부액이 20만~2000만 원인 경우에도 지금은 지역 구분 없이 기부액의 15%가 공제되는데, 앞으로는 ▷서울·경기·인천 ▷비수도권 광역시 ▷기타 비수도권 공제율은 모두 15%가 유지되고 기타 비수도권 우대지역만 25%를 적용받게 된다.
이 밖에도 정부는 기업이 비수도권으로 이전하거나 사업장을 신·증설했을 때 이전 사업장의 근로자에게 주는 ‘이주수당 근로소득세’에 3년간 최대 월 50만 원 한도로 비과세하기로 했다.
세제 지원을 받은 지방이전 기업의 지역 환류도 유도한다. 감면 기간 중 환류한 금액(이전한 지역에서 투자·R&D·고용·상생출연금에 사용한 금액)이 감면 세액의 30%에 미달하면 차액을 추징할 계획이다.
수도권 내 사업용 부동산을 양도한 후 기회발전특구 내 부동산 대체 취득 시 양도 차익에 대한 소득세·법인세 과세이연 적용 기한은 올해 말에서 2029년 12월 31일로 3년 연장한다.
하지만 이번 지방우대 세제를 놓고 부산 대구 등 지방 광역시는 현 지원 수준을 유지하는 수준에 그치거나 유의미한 세제우대 정책을 제시하지 않아 실효성이 크지 않을 것이라는 지적이 나온다.