- 저PBR社 공개로 기업가치 제고
- 배당 확대 등으로 주가 상승 유인
- 코스닥 이원화로 경쟁 촉진 전략
- 업종 특성 미고려·양극화 지적도
금융당국이 ‘코리아 디스카운트’ 해소를 위해 저주가순자산비율(PBR) 기업의 명단을 공개하고 코스닥 시장은 2개 리그로 나누는 등 자본시장 체질 개선에 나선다. 이는 기업이 자발적으로 주주환원 확대와 기업가치 제고에 나서달라는 강력한 신호로 풀이된다.
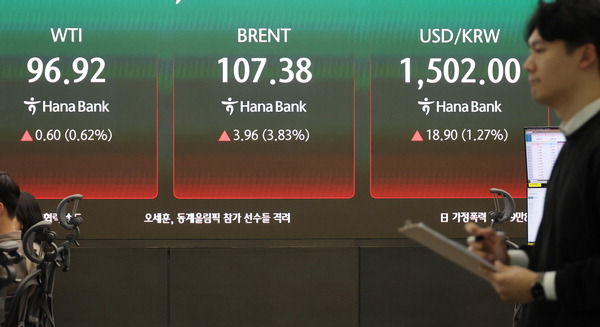 |
| 이란 전쟁 격화에 유가 급등, 달러 강세가 지속되는 가운데 19일 서울 중구 하나은행 딜링룸 현황판에 금융위기 이후 최고 수준으로 치솟은 원/달러 환율과 국제 유가 기준인 브렌트유, 미국 서부텍사스산원유(WTI)가 표시되고 있다. 이날 코스피는 전장보다 161.81포인트(2.73%) 내린 5,763.22에 장을 마쳤다. 연합뉴스 |
■저PBR 중소형 테마주 기대
지난 18일 이억원 금융위원장은 이재명 대통령이 청와대에서 주재한 ‘자본시장 안정과 정상화를 위한 간담회’에서 자본시장 안정화 및 체질 개선 방안을 발표했다. 우선 저PBR 기업에 대해 ‘네이밍 앤드 셰이밍(naming and shaming)’ 방식으로 반기마다 리스트를 공개한다.
대주주 이익을 위해 낮은 PBR을 방치하는 관행을 개선하도록 압박한다는 것이다. PBR이 1 미만이면 기업의 시가총액이 청산가치에도 못 미친다는 의미로, 자산 대비 시장 평가가 과도하게 낮다는 신호로 해석된다.
증권가에서는 저PBR주 목록 공개를 놓고 의견이 갈린다. 우선 국내 상장사 내 상당수 중소형 기업이 오너일가 중심의 경영 체제인데, 선제적 주주환원에 나설 유인이 커질 것이란 전망이 나온다.
키움증권 이성훈 연구원은 “자발적인 기업가치 제고 압력이 높아짐에 따라 지난해 정체됐던 상장사의 밸류업 공시도 재차 확산할 것으로 기대한다”며 “배당 확대와 자사주 소각 등 주주환원을 통해 주가를 상승시킬 유인이 있다”고 밝혔다. 다만 “전통 제조업 등 구조적으로 PBR 수치가 낮을 수 있는 업종에도 공통적으로 적용해 업종별 특성을 고려하지 못했다는 한계가 있다”고 덧붙였다.
■코스닥 ‘2부리그’ 낙인 우려
금융당국은 중복상장 규제도 강화한다. 그동안 유망 자회사의 중복상장은 모회사 주가에 악영향을 미치는 경우가 많아 모회사의 일반주주 피해가 우려됐다. 분할 중복상장(쪼개기 상장)뿐만 아니라 인수·신설한 자회사도 실질적인 지배력이 있으면 중복상장으로 판단하고 규제 강도를 높인다. 기준을 명확히 충족하는 예외적인 경우만 일부 허용할 방침이다.
코스닥 시장은 ‘프리미엄(1부)’와 ‘스탠다드(2부)’로 구분, 2개 리그 체계로 재편한다. 실적이 좋아진 기업은 1부로 올라가고 요건을 충족하지 못한 기업은 2부로 내려가는 시스템을 운용해 기업 간 경쟁을 유도하려는 전략이다.
또 1부 리그만을 대상으로 한 별도 지수를 개발하고 이를 추종하는 ETF를 출시해 기관과 외국인 자금 유입을 유인한다. IBK투자증권 이건재 연구원은 “코스닥 전체를 우량 혁신기업군과 일반 성장기업군, 위험기업군으로 나눠 평가하겠다는 강한 의지를 나타낸 것으로 보아 현 정부의 코스닥 시장 활성화 방안이 점차 구체화되는 것으로 보인다”고 밝혔다. 다만 역효과를 우려하는 시각도 있다. 코스닥 이원화에 따른 양극화와 2부 리그에 ‘좀비기업 집합소’라는 부정적 인식이 생길 수 있기 때문이다. 미국을 제외한 다른 경제선진국들도 2차 시장 활성화에 나섰으나 어려움을 겪는 실정이다.
업계 한 관계자는 “미국 나스닥의 3단계 구조를 벤치마킹해 시장 활성화를 끌어내는 시도로 보인다”면서 “전 세계 상장주 시가총액의 50% 이상을 차지하고 글로벌 우량기업들이 상장을 원하는 미국 증시의 시스템을 상대적으로 규모가 작은 코스닥 시장에 안착시키기는 쉽지 않아 보인다”고 짚었다.