- 주담대 줄었지만 신용대출 ↑
- 경고에도 마통잔액 3년새 최대
글로벌 금리 인하기 종료 전망에다 최근 중동 사태까지 겹치면서 가계대출 금리가 불과 두 달 새 0.2%포인트(p)나 뛰었다. 영끌(영혼까지 끌어모아 주택구입)·빚투(대출로 투자)족의 부담이 커지지만 금리 상승이 대출 증가세를 뚜렷하게 진정시키지 못하고 있다.
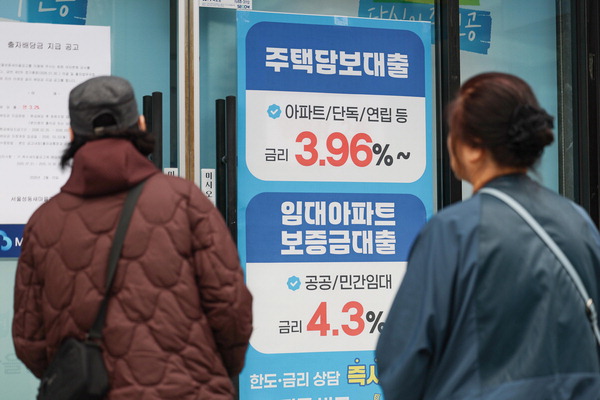 |
| 가계대출 금리가 두달 사이 0.2%포인트나 상승한 가운데 15일 서울 시내 한 은행에 주택담보대출 관련 현수막이 붙어있다. 연합뉴스
|
15일 금융권에 따르면 KB국민·신한·하나·우리은행의 13일 기준 주택담보대출 혼합형(고정) 금리(은행채 5년물 기준)는 연 4.250~6.504% 수준으로 집계됐다. 지난 1월 16일(연 4.130~6.297%)과 비교해 약 두 달 사이 상단이 0.207%p, 하단이 0.120%p 높아졌다. 고정금리의 주요 지표인 은행채 5년물 금리가 같은 기간 3.580%에서 3.860%로 0.280%p나 올랐기 때문이다.
은행채 등 시장금리는 지난해 하반기 이후 국내외 기준금리 인하 가능성이 줄면서 꾸준히 오르다가 연말·연초 다소 진정됐지만, 최근 중동 사태 발발과 함께 다시 상승하는 추세다. 가장 높은 금리를 적용하는 A은행의 내부 시계열을 보면, 현재 금리 수준은 2023년 10월 말(6.705%) 이후 약 2년 5개월 만에 최고 기록이다. 신용대출 금리는 연 3.930~5.340%(1등급·1년 만기 기준)로, 역시 2개월 전보다 하단이 0.180%p 높다. 지표인 은행채 1년물 금리가 같은 기간 0.200%p 뛴 탓이다.
주택담보대출 변동금리(신규 코픽스 기준·연 3.850~5.740%)의 상·하단도 같은 기간 각 0.090%p, 0.106%p 상승했다. 주요 지표금리인 코픽스(COFIX)는 0.120%p 내렸지만, 은행이 대출 총량 관리 차원에서 임의로 덧붙이는 가산금리 폭을 키우거나 우대금리를 늘린 것으로 해석된다.
한국은행의 기준금리가 지난해 7월 이후 2.50% 수준에 머물러 있지만, 시장금리는 사실상 지난해 하반기 이미 인하 사이클(주기)을 마치고 상승기에 진입했다는 게 은행권 해석이다. KB국민 등 5대 은행의 12일 기준 전체 가계대출 잔액(766조5501억 원)은 2월 말보다 6847억 원 불었다. 주택담보대출은 정부의 각종 부동산 규제로 8302억 원 뒷걸음쳤지만, 신용대출이 무려 1조4327억 원이나 급증했다. 이 증가 폭이 월말까지 유지되면 2021년 7월(1조8637억 원) 이후 4년 8개월 만에 최대 기록이다.
특히 실제 사용된 개인 마통 잔액이 이달 들어서만 1조3114억 원(39조4249억 원→40조7362억 원) 뛰었다. 금융 당국의 빚투 경고 등에도 증가 폭은 1주일 전인 5일 기준 1조2979억 원보다 더 커졌다. 마통 잔액 규모는 역대 월말과 비교해 2022년 12월 말(42조546억 원) 이후 3년 2개월여 만에 가장 크고, 12일간의 통계지만 증가 폭도 월간 기준 2020년 11월(2조1263억 원) 이래 5년 3개월여 만에 최대치다.
한 시중은행 관계자는 “최근 은행 신용대출 증가는 증권사 이체가 주요 원인”이라며 “최근 코스피·코스닥 지수가 급락할 때 하루 증권사로 이체액이 1500억 원을 넘기도 했다”고 말했다.